
Car Insurance-ல் IDV என்றால் என்ன?
Car Insurance வாங்கும்போதும், Renewal செய்யும்போதும் IDV என்ற option-ஐ கண்டிப்பாக பார்த்திருப்பீர்கள்.
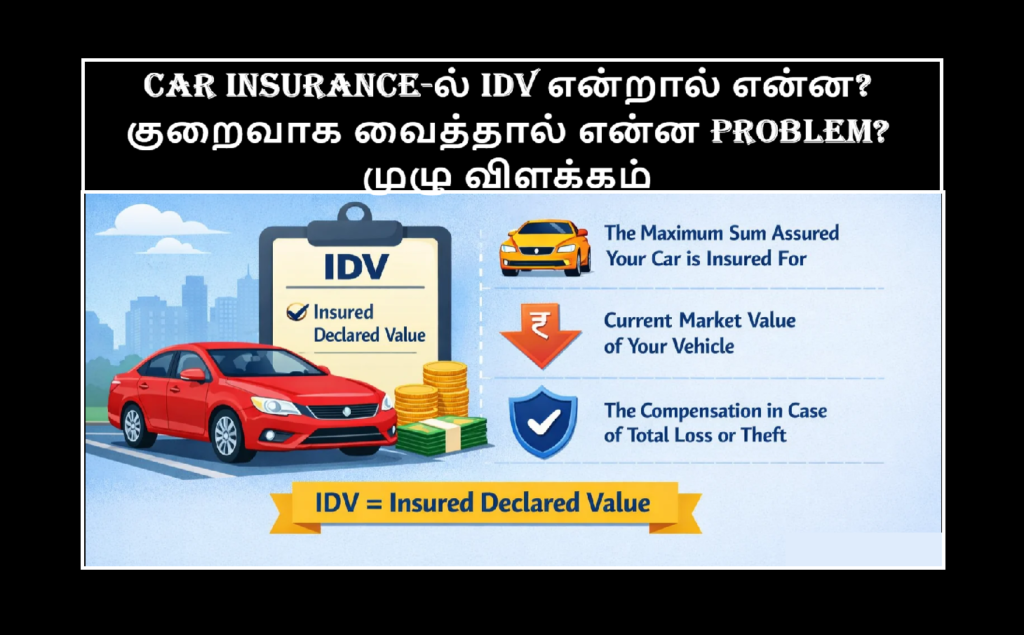
IDV என்பதன் விரிவாக்கம் – Insured Declared Value.
எளிமையாக சொன்னால், insurance policy-யில் உங்கள் car-க்கு நிர்ணயிக்கப்படும் insured value தான் IDV.
IRDAI policy documents படி, IDV என்பது motor insurance policy-க்கான Sum Insured ஆக கருதப்படுகிறது. இது policy ஆரம்பிக்கும் அல்லது renew செய்யும் நேரத்தில் vehicle-ன் manufacturer-listed price மற்றும் applicable depreciation அடிப்படையில் நிர்ணயிக்கப்படுகிறது. (IRDAI)
அதனால் car insurance renewal செய்யும்போது Premium மட்டும் பார்க்காமல் IDV-யையும் பார்க்க வேண்டும்.
IDV ஏன் முக்கியம்?
IDV குறிப்பாக Total Loss, Constructive Total Loss (CTL) மற்றும் Theft போன்ற சூழ்நிலைகளில் முக்கியமானதாக இருக்கும்.
உதாரணமாக:
உங்கள் car-ன் policy IDV ₹8 லட்சம் என்று வைத்துக்கொள்வோம்.
Accident காரணமாக car-ஐ repair செய்வது practical-ஆக முடியாத அளவுக்கு damage ஏற்பட்டால், policy terms-க்கு உட்பட்டு total loss/constructive total loss claim settlement-ல் IDV முக்கியமான அளவாக இருக்கும்.
IRDAI motor policy wording-ல், repair/retrieval cost IDV-யின் 75% ஐ தாண்டும்போது vehicle Constructive Total Loss (CTL) ஆக கருதப்படும் என்று குறிப்பிடப்பட்டுள்ளது. (IRDAI)
IDV எப்படி நிர்ணயிக்கப்படுகிறது?
பொதுவாக vehicle-ன் manufacturer-listed selling price-ஐ அடிப்படையாக கொண்டு depreciation adjust செய்து IDV நிர்ணயிக்கப்படுகிறது.
IRDAI-யின் policy documents-ல் குறிப்பிடப்பட்ட age-based depreciation schedule-ன் ஒரு பொதுவான illustration:
| Car Age | Depreciation |
|---|---|
| 6 மாதம் வரை | 5% |
| 6 மாதத்திற்கு மேல் – 1 வருடம் | 15% |
| 1 – 2 வருடம் | 20% |
| 2 – 3 வருடம் | 30% |
| 3 – 4 வருடம் | 40% |
| 4 – 5 வருடம் | 50% |
இந்த depreciation schedule Total Loss / Constructive Total Loss claims-க்கான IDV நிர்ணயத்துடன் தொடர்புடையது என்பதை கவனிக்க வேண்டும். (IRDAI)
5 வருடத்துக்கு மேல் உள்ள vehicle அல்லது discontinued/obsolete model-களுக்கு IDV நிர்ணயம் insurer மற்றும் insured இடையிலான basis-ஐ பொறுத்திருக்கலாம். (IRDAI)
IDV-ஐ குறைவாக வைத்தால் என்ன Problem?
இங்கே தான் car owners கவனமாக இருக்க வேண்டும்.
IDV குறைவாக இருந்தால் premium சில நேரங்களில் குறைவாக இருக்கலாம். ஆனால் அதற்குப் பதிலாக total loss/theft claim-ல் கிடைக்கக்கூடிய insured amount குறைவாக இருக்கக்கூடும்.
ஒரு Simple Example
ஒரு car-க்கு பொருத்தமான IDV ₹8 லட்சம் என்று வைத்துக்கொள்வோம்.
நீங்கள் renewal நேரத்தில் குறைவாக ₹6.5 லட்சம் IDV எடுத்துக்கொண்டால்:
Policy IDV = ₹6.5 லட்சம்
பின்னர் car total loss அல்லது theft claim situation ஏற்பட்டால், policy terms மற்றும் claim admissibility-க்கு உட்பட்டு settlement amount-ல் இந்த IDV முக்கியமாக இருக்கும்.
அதனால் “Premium குறைவாக இருக்கிறது” என்பதற்காக மட்டும் IDV-ஐ மிகவும் குறைக்கக்கூடாது.
IDV-ஐ அதிகமாக வைத்தால் Premium அதிகமாகுமா?
பொதுவாக Own Damage premium calculation-ல் IDV ஒரு முக்கிய factor.
அதனால் IDV அதிகமாக இருந்தால் premium-லும் மாற்றம் இருக்கலாம்.
ஆனால் இதன் பொருள் “எவ்வளவு அதிக IDV வைத்தாலும் அதுதான் நல்லது” என்று இல்லை.
Vehicle-ன் age, depreciation மற்றும் applicable insurer/policy terms ஆகியவற்றை அடிப்படையாக கொண்டு நியாயமான IDV-ஐ தேர்வு செய்வது முக்கியம்.
Read Also: Car Insurance Renewal 2026
குறைந்த IDV vs சரியான IDV
| விஷயம் | குறைவான IDV | சரியான/பொருத்தமான IDV |
|---|---|---|
| Premium | குறையலாம் | சற்று அதிகமாக இருக்கலாம் |
| Total Loss Protection | குறைவாக இருக்கலாம் | Policy value-க்கு ஏற்ப இருக்கும் |
| Theft Claim | Insured value குறைவாக இருக்கலாம் | Higher insured value இருக்கலாம் |
| Renewal | Premium saving கிடைக்கலாம் | Better coverage focus |
| முக்கிய பிரச்சனை | Claim amount குறைய வாய்ப்பு | Adequate coverage |
IDV மற்றும் Car Market Value ஒன்றா?
இரண்டும் ஒரே விஷயம் என்று நினைக்கக்கூடாது.
Market Value என்பது அந்த நேரத்தில் car-ஐ விற்கும்போது கிடைக்கக்கூடிய சந்தை மதிப்பைக் குறிக்கலாம்.
IDV என்பது insurance policy-க்காக நிர்ணயிக்கப்படும் insured value.
IRDAI policy wording-ல் IDV, Total Loss/Constructive Total Loss claim purposes-க்கு policy period முழுவதும் market value ஆகக் கருதப்படும் என்று குறிப்பிடப்பட்டுள்ளது. (IRDAI)
Insurance Renewal செய்யும்போது IDV-ஐ எப்படி Check செய்வது?
Renewal quote பார்க்கும்போது இந்த details-ஐ compare செய்யுங்கள்:
- Previous policy-யின் IDV
- Current renewal quote-ன் IDV
- Car-ன் age
- Model மற்றும் variant
- Applicable depreciation
- Own Damage premium
- Add-on covers
- Deductible
Premium மட்டும் compare செய்யாமல் IDV + Coverage + Add-ons அனைத்தையும் சேர்த்து பார்ப்பது நல்லது.
Zero Depreciation இருந்தால் IDV தேவையில்லையா?
தேவை.
Zero Depreciation / Nil Depreciation என்பது parts depreciation தொடர்பான claim coverage-ஐ விரிவுபடுத்தும் add-on. IDV என்பது vehicle-ன் insured value.
இரண்டும் வெவ்வேறு விஷயங்கள்.
அதனால் Zero Depreciation add-on எடுத்திருந்தாலும் policy-யில் IDV என்ன என்பதை check செய்ய வேண்டும்.
IDV குறைவாக இருப்பதை பார்த்தால் என்ன செய்ய வேண்டும்?
Renewal quote-ல் IDV உங்கள் எதிர்பார்ப்பை விட மிகவும் குறைவாக இருந்தால் உடனே policy வாங்காமல்:
- IDV எப்படி நிர்ணயிக்கப்பட்டது என்று பாருங்கள்.
- மற்ற insurers-ன் quotes-ஐ compare செய்யுங்கள்.
- Coverage மற்றும் exclusions-ஐ படியுங்கள்.
- Add-on covers-ஐ check செய்யுங்கள்.
- Deductible-ஐ பாருங்கள்.
- Final premium மட்டும் பார்த்து முடிவு செய்யாதீர்கள்.
IRDAI-யும் motor insurance வாங்கும்போது/renew செய்யும்போது premium மட்டும் அல்லாமல் coverage, deductible மற்றும் IDV ஆகியவற்றை compare செய்யுமாறு policyholders-க்கு அறிவுறுத்துகிறது. (IRDAI)
Car Insurance IDV – முக்கியமாக நினைவில் வைக்க வேண்டியது
IDV = Insurance policy-ல் car-க்கு நிர்ணயிக்கப்படும் insured value.
அதனால்:
- IDV என்றால் என்ன என்பதை தெரிந்துகொள்ளுங்கள்.
- Renewal நேரத்தில் IDV check செய்யுங்கள்.
- Premium குறைவாக இருப்பதற்காக மட்டும் IDV-ஐ குறைக்க வேண்டாம்.
- Total Loss / CTL / Theft போன்ற situations-ல் IDV முக்கியமாக இருக்கலாம்.
- Policy terms மற்றும் claim conditions-ஐ படியுங்கள்.
- Different quotes-ல் IDV மற்றும் coverage-ஐ compare செய்யுங்கள்.
FAQ
IDV என்றால் என்ன?
IDV என்பது Insured Declared Value. Motor insurance policy-ல் vehicle-க்கான Sum Insured ஆக இது பயன்படுத்தப்படுகிறது. (IRDAI)
IDV குறைவாக வைத்தால் premium குறையுமா?
IDV premium calculation-ல் ஒரு factor என்பதால் premium-ல் மாற்றம் இருக்கலாம். ஆனால் premium saving-க்காக மட்டும் IDV-ஐ குறைப்பது சரியான அணுகுமுறை அல்ல.
IDV குறைவாக இருந்தால் Theft Claim-ல் பாதிப்பு ஏற்படுமா?
Policy terms மற்றும் claim admissibility-க்கு உட்பட்டு settlement amount-ல் IDV முக்கியமாக இருக்கலாம். எனவே renewal நேரத்தில் IDV-ஐ கவனமாக check செய்வது முக்கியம்.
IDV அதிகமாக வைத்தால் நல்லதா?
அதிக IDV வைத்திருப்பது மட்டும் சிறந்தது என்று சொல்ல முடியாது. Vehicle-ன் age, depreciation மற்றும் policy terms-க்கு பொருத்தமான IDV-ஐ தேர்வு செய்வதே முக்கியம்.
IDV ஒவ்வொரு வருடமும் மாறுமா?
பொதுவாக vehicle age அதிகரிக்கும்போது depreciation காரணமாக IDV குறையலாம். Renewal நேரத்தில் applicable IDV-ஐ insurer quote-ல் check செய்ய வேண்டும். (IRDAI)
Conclusion
Car Insurance-ல் IDV என்பது ஒரு முக்கியமான number. Renewal செய்யும்போது premium மட்டும் குறைவாக இருக்கிறது என்று பார்த்து policy தேர்வு செய்தால், coverage மற்றும் insured value போன்ற முக்கியமான விஷயங்களை miss செய்யலாம்.
குறிப்பாக Total Loss, Constructive Total Loss அல்லது Theft போன்ற situations-ல் IDV முக்கியமானதாக இருப்பதால், உங்கள் car-க்கு பொருத்தமான IDV என்ன என்பதை புரிந்துகொண்டு insurance renewal செய்வது நல்லது.
Car Insurance Renewal செய்யும்போது “Premium எவ்வளவு?” என்பதோடு “IDV எவ்வளவு?” என்பதையும் கண்டிப்பாக பாருங்கள்.